


안녕하세요.
고객님의 재기와 면책을 위해 변호사가 직접 사건을 처리하는 대구 개인회생 변호사 더 프라이빗 회생파산 센터 곽수영입니다.
개인회생 신청을 하면
이미 납입 중인 보험은 어떻게 되는지
궁금하신가요?
월변제금과 월 보험료를 비교해보고 예상환급보험금을 확인해 보는 등 종합적으로 보험과 개인회생 관련하여 검토가 필요합니다.
홍수가 나면 물은 넘쳐나지만 마실 물은 없다고 하죠. 인터넷을 검색하면 수많은 정보가 있지만 딱 내 상황에 맞는 정보는 찾기 힘들어요. 혼란스럽기만 하죠. 그래서 전문가와의 상담을 통해 맞춤 법률 솔루션을 받으셔야 합니다.
살아가면서 개인회생 신청 두 번 하는 경우도 드물겠죠? 일생에 한 번 진행하는 개인회생인데 믿을만한 전문가를 선택하세요. 꼭 제가 아니더라도 2~3군데 상담받아보고 신뢰 가는 변호사와 함께 개인회생 절차를 진행하시면 되겠습니다!
자동차 보험을 제외하고라도 보통 보험 1 ~ 2개 정도는 가입하신 분들이 많으신데요.
나이가 들거나 경제적으로 불안한 경우, 혹시라도 발생할 건강 문제를 대비하여 암보험이나 중대 질환에 대한 보험을 많이 가입하시기도 하고, 요즘은 또 실비보험에도 많이 가입하고 계십니다.
이와 관련해서 개인회생을 신청하는 경우에도 보험은 유지가 가능한지에 대해서 궁금해 하시는 경우가 대부분이신데요.
구체적으로 보면 보험의 경우 해지환급금이 있기 때문에 이것도 재산일 것이라는 생각에 미리 해지하시는 분도 계시고, 명의를 바꾸시는 분도 계시고, 아니면 아직은 아무것도 하지 않았는데 어떻게 해야하는지에 대해 궁금해하시는 것이죠.
결론적으로 말씀드리면 예상환급보험금이 큰 경우나 월 보험료가 과도한 경우가 아닌 경우에는, 보험의 생활 보장적 성격으로 인하여 반드시 해지할 필요가 없는 경우도 많습니다. 이 경우는 월변제금과 월 보험료를 비교해보고 예상환급보험금을 확인해보아야 하는데요. 그렇기 때문에 대구 개인회생 변호사와 상담하실 것을 추천드립니다.
넣어온 보험을 무작정 해지하기는 너무 아깝잖아요!
오늘은
1. 월보험금과 관련하여
어떠한 경우 보험해지를 해야 하는지
2. 예상환금보험금은 어떻게 확인하고
개인회생에서 어떻게 처리가 되는지
3. 보험사에 신용대출이 있는 경우는
어떻게 처리가 되는지
에 대해 대구 개인회생 변호사가 말씀드릴게요.
(월 보험료)가 (월 변제금 + 월 보험료)의 30%가 넘는 경우에는 월변제금을 상향해야 할 가능성이 높아서 보험해지를 고민하셔야 합니다.
법원에서는 채무자의 소득에 비해 월 납입 보험료가 과다하다고 보는 경우에는 변제금을 상향 조정할 수 있는데요(이 때 경우에 따라서는 배우자의 보험료도 포함시킬 수 있습니다). 보험이 생활에 필수적이고 보장성이라 하더라도 월 변제액에 비해서 과도해서 월 변제액에 영향을 준다면 허용이 안되는 것입니다.
이것은 보통 (월보험료)가 (월변제금 + 월보험금)의 30%가 넘는 경우인데요. 이 때는 30%가 넘는 부분을 추가로 변제해야 합니다.
예를 들어 월 변제금 30만 원, 월 보험료 40만 원이라고 할 때 (월변제금 + 월보험료)는 70만 원인데, 70만 원의 30%는 21만 원입니다.
따라서 월 보험료 40만 원에서 21만 원을 넘는 19만 원을 추가로 매달 변제해야 하므로, 월 변제금이 30만 원 + 19만 원 = 49만 원으로 되게 됩니다.
따라서 추가로 변제가 가능한 경우에는 보험을 유지할 수 있지만, 그렇지 않은 경우에는 보험을 해지할 수 밖에 없는 것이죠.
예상보험환급금 확인하는 방법
개인회생을 진행하는 경우
1. 보험가입조회결과서
2. 예상해약환급금확인서
3. 해지한 경우에는 해지확인서
를 제출해야 합니다.
보험의 경우 한 번 가입해두고 자동이체를 신청하시고 나서 잊는 경우가 대부분이신데요. 그러다보니 어디에서 출금이 되는지도 모르는 경우가 많고 이미 납입을 마친 상태도 많습니다. 물론 보험계약서류도 어디에 둔지 잊어버리게 되구요.
이 경우 먼저 인터넷으로 통합조회가 가능한데요.
https://cont.insure.or.kr/cont_web/insurance/insuranceStep01.do
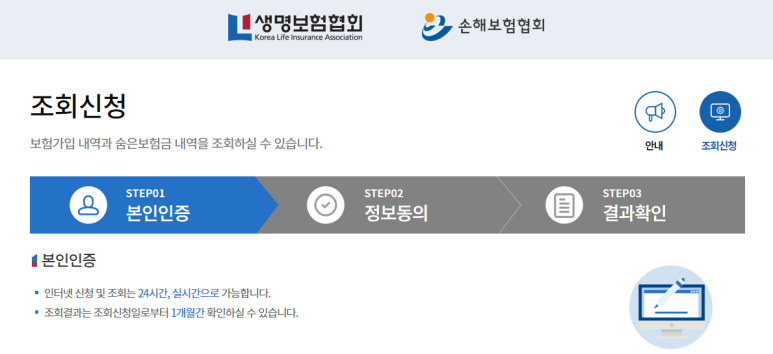
공인인증서, 아이핀, 휴대폰 인증을 하시면 보험조회가 가능합니다.
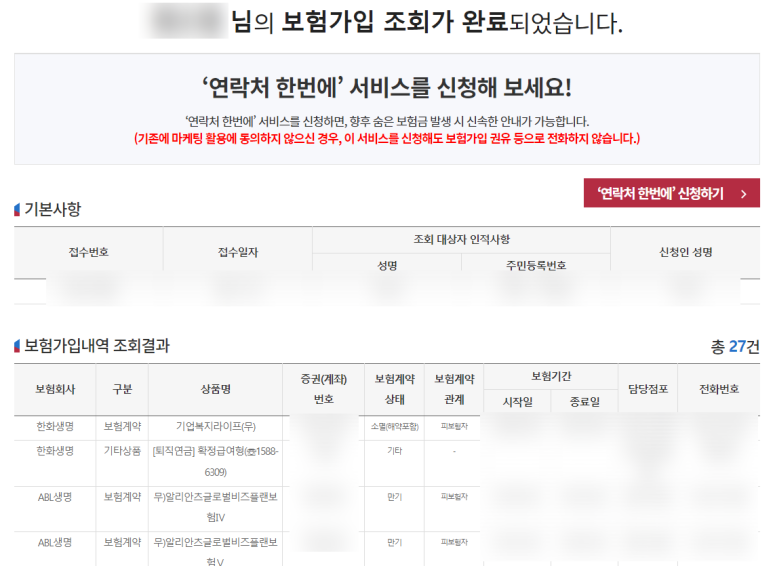
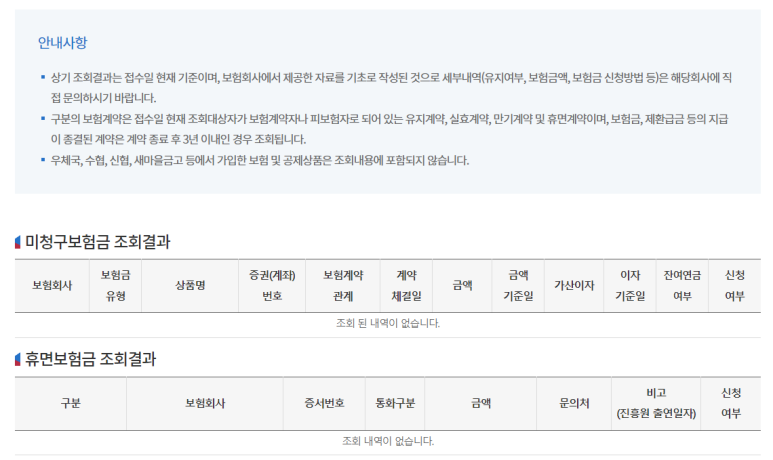
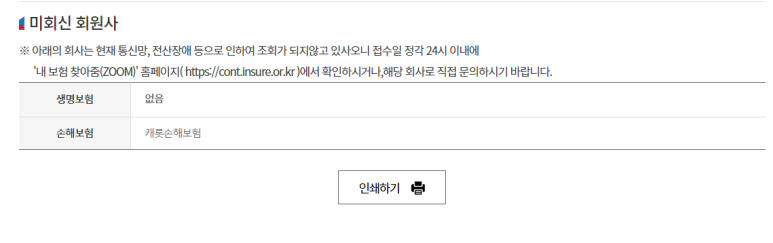
1.
보험가입조회결과서
여기서 인쇄하기를 누르시면 "보험가입조회결과서"가 출력이 됩니다.
만약 컴퓨터를 활용하기 어렵거나 공인인증서가 없거나 핸드폰 본인인증이 힘드신 경우에는, 직접 지역의 생명보험협회나 손해보험협회에 방문하셔서 "보험가입조회결과서"를 방문받으시면 됩니다.
그리고 수협, 신협, 새마을금고, 우체국 등의 보험의 경우에는 조회가 안되니 직접 확인하셔야 하구요.
2. 예상해약환급금 확인서
3. 해지확인서
그리고 보험조회한 결과 ①현재 유지 중인 ②내 명의의 보험이 있다면 "예상 해약환급금 확인서"나 "해지확인서"를 발급받으셔야 하는데요.
해당 보험사에 전화를 하셔서 "예상해약환급금확인서"나 "해지확인서"를 발급받으시면 됩니다.
만약 기혼자의 경우에는 배우자 재산의 절반도 본인의 재산으로 보기 때문에, 배우자분의 예상해약환급금확인서도 준비해주세요.
예상보험환급금은 나의 재산으로 봐서
변제금이 상향되는 경우도 있어요.
개인회생은 원칙적으로는 소득에서 최저생계비를 제외한 금액을 36개월 잘 갚으면, 나머지 채무는 면책을 시켜주는 제도인데요. 그래서 보통 나의 재산을 지킬 수 있다고 하는 것이죠.
대신 내가 36개월 동안 갚아야 하는 금액은 나의 재산보다는 더 커야합니다. 이것을 청산가치 보장의 원칙이라고도 표현하는데요. 쉽게 말해 내 재산보다 더 많은 돈을 갚아야 한다는 것이죠.
예상보험환급금은 보험해지를 하면 바로 현금 확보할 수 있으니, 이것이 나의 재산이 되는 것입니다.
예를 들어 내 소득이 200만 원, 최저생계비가 100만 원, 나의 재산이 3,000만 원이라면, 월 100만원(=200만 원-100만 원)씩 36개월, 총 3,600만 원을 갚으면 되지만,
보험예상환급금이 1,000만 원이라서 총 재산이 4,000만 원이 되면, 월 120만원씩 36개월 정도 총 4,320원 정도를 갚거나 월 100만 원씩 43개월 정도 총 4,300만 원을 갚아야 합니다.
그런데 예상보험환급금이 변제금에 아주 큰 영향을 주는 경우는 간혹있는 경우(정말 보험을 많이, 오래 가입해두신 경우)라, 이렇게 되구나 정도로 이해하시면 될 거에요.
주의하실 점!
어쨌든 예상보험환급금이 있는 경우 변제금에 어느 정도는 영향이 있을 수도 있으므로, 사전에 보험계약자를 미리 변경하시고 개인회생을 시작하시는 분들이 계신데요.
요즘은 법원에서 재산은닉으로 보기 때문에 가급적 하지 않으시는 것이 좋습니다. 사기회생의 위험도 있구요.
만약 보험을 유지하고 싶으시다면 변제금을 살짝 올리거나 변제기간을 조금만 더 길게 잡으시는 방법이 가장 위험성을 낮출 수 있는 방법이라고 말씀드릴게요.
신용대출이 있는 경우는
보장성 보험과 저축성 보험 중
저축성 보험에 대해서는
약관에 따라
상계와 강제 해지 가능성이 있습니다.
먼저 보험은 보장성 보험과 저축성 보험으로 나눠볼 수 있는데요.
보장성 보험은 사망, 상해, 입원 생존 등과 같은 사람의 생명이나 재산 피해와 관련하여 보험사고가 발생하였을 때 보험급을 지급하는 보험으로, 화재보험, 암보험, 건강생활보험 등을 들 수 있습니다.
보장성 보험에 대해서는 보험사가 강제 해지를 하여도 상계가 불가능하고요. 기타 사유로 해약을 하거나 만기가 되어 환급을 받는 경우에는 150만 원의 한도에서 상계가 불가능합니다.
즉, 개인회생을 진행하는 경우 보장성 보험의 경우에는 보험사가 해지요청을 하더라도 거절하면 그만인 것이죠. 이것은 보장성 보험과 저축성 보험의 성격을 함께 가지는 경우에도 마찬가지입니다.
한편 저축성 보험의 경우 목돈마련이나 노후생활자금을 대비하여주는 보험으로 납입한 보험료보다 만기시 지급되는 보험금이 더 큰 것이 특징인데요. 노후설계연금보험이나 노후복지연금보험 등이 대표적입니다.
이 경우에는 보험사가 약관에 따라 강제해지를 하여 상계를 하여 그 환급금에 대한 상계가 가능합니다.
누구나 한 두개의 보험 정보는 가입 중인 경우가 많으신데요. 개인회생을 진행하시더라도 무작정 해지하지 마시고 꼭 필요한 보험은 잘 검토해서 남겨두시는 것이 오히려 이득인 경우가 많습니다. 그리고 개인회생을 위해 계약자를 변경하시는 것은 하시면 안되고요. 개인회생 변제기간보다 훨씬 더 오랜기간 동안 납입하신 보험을 유지하기 위해서는 대구 개인회생 변호사나..전문가와 상의하시는 것을 추천드립니다!
대구, 경북 지역(구미, 포항, 경주, 경산, 안동, 김천, 영덕, 군위, 문경, 상주, 의성 등) 개인회생 신청이 필요하다면, 비밀댓글이나 톡톡으로 지금 바로 상담 신청하세요!
지금~ 개인회생이 궁금하다면 제 블로그에 '개인회생' 검색하여 읽어보면 도움 될 내용이 많습니다. 이해하기 쉽게 정리해 두었으니 꼭 한번 읽어보시길 바랍니다.
감사합니다.
